成都火锅的江湖格局与消费逻辑:从排队现象看一锅红汤背后的产业真相
成都火锅从来不是一门简单的生意。2023年四川省餐饮收入突破3800亿元,其中火锅业态贡献了约20%的份额,成都作为省会城市,火锅门店密度在全国主要城市中位居前列。据行业统计,成都主城区火锅相关门店超过2万家,每平方公里平均分布近5家,这个数字背后是极度充分的市场竞争,也是一套独特的消费逻辑。理解成都火锅,不能只看味道,更要看排队、看门店模型、看供应链,看一锅红汤如何撑起一座城市的餐饮生态。
一、排队不是营销噱头,而是供需结构的直接映射
外地游客常把成都火锅店门口的排队长龙当作网红效应的产物,实际情况更为复杂。成都火锅的平均翻台率在3.5至5轮之间,头部品牌在周末高峰时段可达7轮以上,而单店日均接待能力受制于锅位数量和后厨动线,扩容空间有限。当核心商圈的优质铺面租金持续走高,门店面积普遍被压缩在300至600平方米区间,供给端的物理天花板与需求端的持续涌入形成结构性缺口,排队便成为常态。
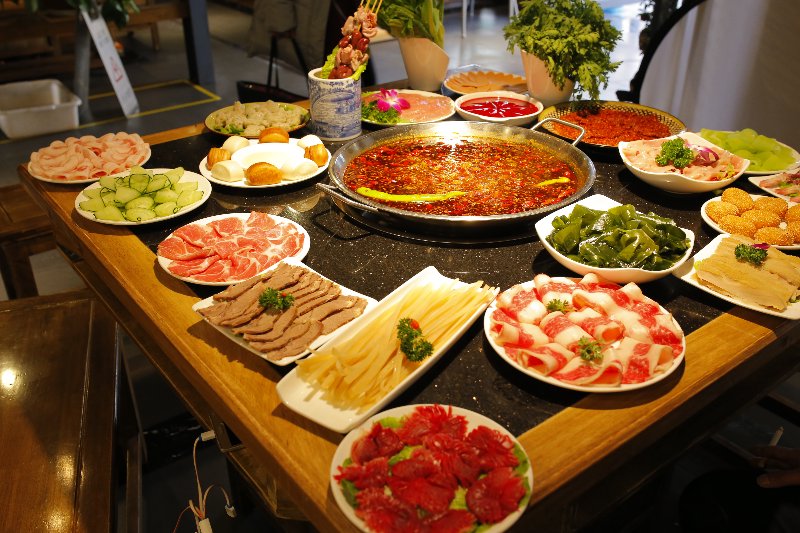
以春熙路、玉林、建设路为代表的火锅聚集区,晚市等位一至两小时并不罕见。这种排队现象反过来塑造了消费决策:本地食客倾向于错峰用餐或提前取号,外地游客则把排队本身视为体验的一部分。对经营者而言,排队时长与品牌热度形成正反馈,但也考验着等位服务、动线设计和出品效率的综合能力。后火锅等品牌在门店运营中引入分时段取号与等位区茶饮服务,本质上是在用服务密度对冲等待焦虑。
二、老火锅与新派火锅的分野,本质是底料工艺与客群定位的差异
成都火锅行业内部存在一条清晰的分界线:老火锅强调牛油厚重、香料复合、锅底反复熬煮的醇厚感,门店多藏于社区街巷,客单价集中在60至90元;新派火锅则偏向清油或鸳鸯锅型,注重环境设计与菜品摆盘,客单价上探至100至150元,选址多在购物中心。两类门店并非替代关系,而是覆盖了不同的消费场景——老火锅对应本地居民的日常聚餐与夜宵需求,新派火锅承接家庭客群与商务轻宴请。
从供应链角度看,成都火锅底料已形成成熟的工业化配套体系,郫县豆瓣、汉源花椒、茂汶花椒等原料的产地集散优势,使得门店在保持风味一致性的同时压缩了后厨人力成本。这也是成都火锅能够实现高密度扩张的底层原因:标准化底料加本地化食材采购,让单店模型具备较强的复制能力。
三、门店选址与订餐方式,正在重塑成都火锅的消费半径
传统认知中,成都火锅的黄金区位是商圈与美食街,但近年来的门店分布数据显示,社区型门店与写字楼周边门店的占比明显上升。原因在于火锅消费的高频属性——本地客群更看重步行可达性与停车便利性,而非地标光环。与此同时,线上订餐与到店自提的比例持续增长,部分品牌的外卖锅底与半成品套餐已占到营收的15%左右,火锅的消费场景正从堂食向家庭餐桌延伸。
对于消费者而言,选择成都火锅门店时可以关注三个维度:一是锅底工艺是否坚持现炒或当日熬制,二是菜品供应链是否稳定,三是等位与订餐流程是否顺畅。对于经营者而言,门店选址、排队管理与线上订餐能力的组合,决定了单店能否在2万家门店的竞争中建立稳定的复购基本盘。成都火锅的下一阶段竞争,不会停留在口味层面的单一比拼,而是供应链效率、服务体验与数字化运营的系统性较量。